汉兴能源拟登陆创业板募资2.85亿元,投资价值与风险解析
能源领域企业汉兴能源正式向深交所创业板提交IPO申请,计划募集资金2.85亿元。这一动态引发市场关注。本文将从公司业务、募投项目、行业前景及投资风险等角度,为投资者提供专业分析。
一、公司简介与主营业务
汉兴能源主要从事能源技术研发、设备制造及综合能源服务,业务涵盖清洁能源利用、节能环保改造等领域。招股书显示,公司近年营收稳步增长,但规模相对较小,符合创业板“三创四新”定位。
二、募资用途及必要性
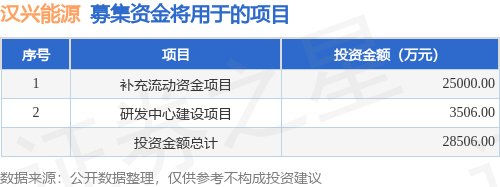
本次拟募资2.85亿元,主要投向:
1. 研发中心升级项目(约1.2亿元):提升核心技术竞争力;
2. 生产基地扩建项目(约1.0亿元):扩大产能以满足订单需求;
3. 补充流动资金(约0.65亿元):优化财务结构。
总体看,募资规模适中,聚焦主业,有助于突破产能瓶颈。
三、行业前景与成长逻辑
在“双碳”目标下,清洁能源及节能服务行业迎来政策红利,市场空间广阔。汉兴能源若能持续技术创新并绑定优质客户,有望受益于行业增长。但需注意,该领域竞争激烈,头部企业挤压下,中小型公司议价能力有限。
四、投资亮点
- 政策驱动:所属行业受国家产业政策支持;
- 技术积累:拥有多项专利及专有技术;
- 募投项目直指瓶颈:产能与研发双升,或带动业绩弹性。
五、风险警示
- 客户集中度较高:前五大客户销售占比超六成,存在依赖风险;
- 应收账款增长:回款周期延长可能影响现金流;
- 创业板估值波动:小市值公司股价易受市场情绪影响;
- 募投项目达产风险:若市场开拓不力,新增产能或无法消化。
六、投资咨询建议
对于普通投资者,建议密切关注以下节点:
- 交易所问询函回复内容(尤其关注关联交易、财务真实性);
- 最终发行定价与市盈率,对比同行业可比公司;
- 上市首日及后续财报验证成长逻辑。
专业投资者可结合能源行业周期及公司订单情况,审慎评估其长期价值。短期打新需注意破发风险。
综上,汉兴能源IPO具备一定的政策与成长题材,但公司体量小、抗风险能力偏弱。投资者宜保持理性,不宜盲目追高。建议以“小仓位参与、严格止损”为策略,或待上市后基本面明朗再行布局。
如若转载,请注明出处:http://www.liangzijr.com/product/53.html
更新时间:2026-10-05 09:19:36